Immeuble de rapport en Baie de Somme : comment évaluer sa rentabilité avant d’investir ?
Un immeuble de rapport regroupe plusieurs logements, parfois complétés par un commerce, des garages ou des dépendances, destinés à la location. En Baie de Somme, son rendement dépend autant du prix d’achat et de l’état du bâti que de la demande locative, très différente entre les pôles résidentiels et le littoral touristique.
L’analyse doit reposer sur des revenus vérifiables et des charges chiffrées. Un loyer annoncé, une rénovation reportée ou une location saisonnière mal encadrée peuvent modifier fortement l’équilibre d’une opération.
Estimez rapidement votre premier rendement brut ↓
Partir des loyers réellement encaissables
Demandez les baux en cours, les trois derniers avis d’échéance, les quittances et le détail des impayés. Pour les logements vacants, comparez les loyers visés avec des biens semblables, à surface, état et localisation comparables, sans retenir un prix de haute saison comme référence annuelle.
Le taux de vacance doit figurer dans le prévisionnel. Un immeuble situé à Abbeville peut viser une occupation longue durée plus régulière, tandis qu’au Crotoy, à Saint-Valery-sur-Somme ou à Cayeux-sur-Mer, la location meublée touristique crée des recettes plus variables et une gestion plus dense.
Calculer le rendement brut, puis le revenu net
Le rendement brut offre un premier repère : loyers annuels hors charges divisés par le prix d’acquisition, puis multipliés par 100. Un immeuble acheté 350 000 euros générant 30 000 euros de loyers hors charges affiche ainsi un rendement brut de 8,6 %.
Ce résultat ne mesure pas le revenu disponible. Il faut intégrer les frais d’acquisition, le coût des travaux, la taxe foncière, l’assurance propriétaire non occupant, les honoraires de gestion, les périodes sans loyer et une réserve pour l’entretien.
- Prix global : achat, frais d’acquisition, travaux et mobilier éventuel ;
- Revenus : loyers hors charges ou chiffre d’affaires réaliste en meublé ;
- Charges non récupérables : taxe foncière, assurance, entretien, gestion ;
- Aléas : vacance, impayés, remise en état entre deux locations.
La rentabilité nette se calcule sur ce coût global, avec des hypothèses prudentes. La fiscalité dépend ensuite du mode de location, des autres revenus du propriétaire et du régime retenu ; elle mérite une simulation distincte, documents à l’appui.
| Prix d’acquisition (€) | Loyers annuels hors charges (€) | Rendement brut (%) |
|---|---|---|
| 350 000 | 30 000 | 8,6 |
| 400 000 | 36 000 | 9 |
Chiffrer les travaux avant de négocier
Dans un immeuble ancien, toiture, façades, réseaux d’eau, électricité, ventilation et chauffage pèsent davantage qu’une remise en peinture. Faites établir des devis par lot et contrôlez les compteurs individuels : leur absence peut compliquer la répartition des consommations et la gestion future.
Les diagnostics remis avant la vente donnent des signaux utiles, sans remplacer une visite technique. Le contrôle des diagnostics immobiliers avant achat permet notamment de repérer le DPE, l’amiante, le plomb, les risques et l’état des installations.
La performance énergétique conditionne aussi la location. Depuis 2025, un logement classé G ne peut plus être proposé à la location avec un nouveau bail ; les seuils concernent ensuite les logements F en 2028 et E en 2034, selon les règles rappelées par Service-Public.fr.
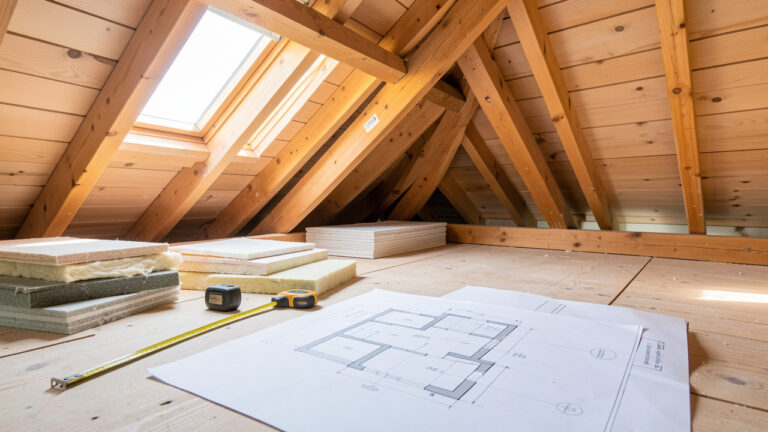
Les combles, une cave saine ou une dépendance peuvent créer de la surface utile, sous réserve des autorisations et des règles de décence. Avant de compter ces mètres carrés dans le rendement, consultez les points de contrôle pour évaluer le potentiel des combles.
Vérifier les règles locales et le mode de location
Le plan local d’urbanisme peut limiter une extension, encadrer l’aspect des façades ou imposer des règles de stationnement. Consultez le document applicable à l’adresse sur le Géoportail de l’urbanisme, puis vérifiez auprès de la mairie les autorisations nécessaires.
Un immeuble proche du littoral peut relever de contraintes paysagères ou patrimoniales supplémentaires. Le changement de destination d’un local, la création de logements ou la modification d’une façade exigent parfois une déclaration préalable ou un permis de construire.
La location saisonnière ne se pilote pas comme la location vide. Déclaration en mairie, numéro d’enregistrement lorsqu’il existe, taxe de séjour, règlement de copropriété et règles de changement d’usage doivent être contrôlés avant d’intégrer ce revenu au prévisionnel ; retrouvez les règles de location saisonnière en Baie de Somme.
Mesurer le potentiel de revente et de valorisation
Un immeuble se valorise par ses loyers, mais aussi par sa capacité à rester louable. Une distribution claire, des entrées séparées, des compteurs individualisés, un extérieur entretenu et des logements sobres en énergie élargissent le public d’acquéreurs à la revente.
Étudiez le quartier à plusieurs moments : stationnement, commerces, transports, nuisances et exposition aux aléas littoraux. Un bien affichant un rendement élevé peut cacher des logements difficiles à relouer ou des travaux que le marché local ne valorisera pas intégralement.
Immeuble de rapport en Baie de Somme : les chiffres à retenir
Un dossier solide rapproche quatre données : coût total d’acquisition, loyers annualisés avec vacance, budget travaux documenté et charges non récupérables. Présenter un scénario prudent, puis un scénario favorable, aide à mesurer l’écart entre le rendement théorique et le revenu attendu.
La visite, les documents locatifs, les diagnostics et les règles d’urbanisme forment la base de cette évaluation. Ils permettent de comparer plusieurs immeubles de rapport sur des données homogènes, au lieu de se fonder sur un seul taux de rendement brut.