Acheter en zone inondable en Baie de Somme : quelles précautions prendre ?
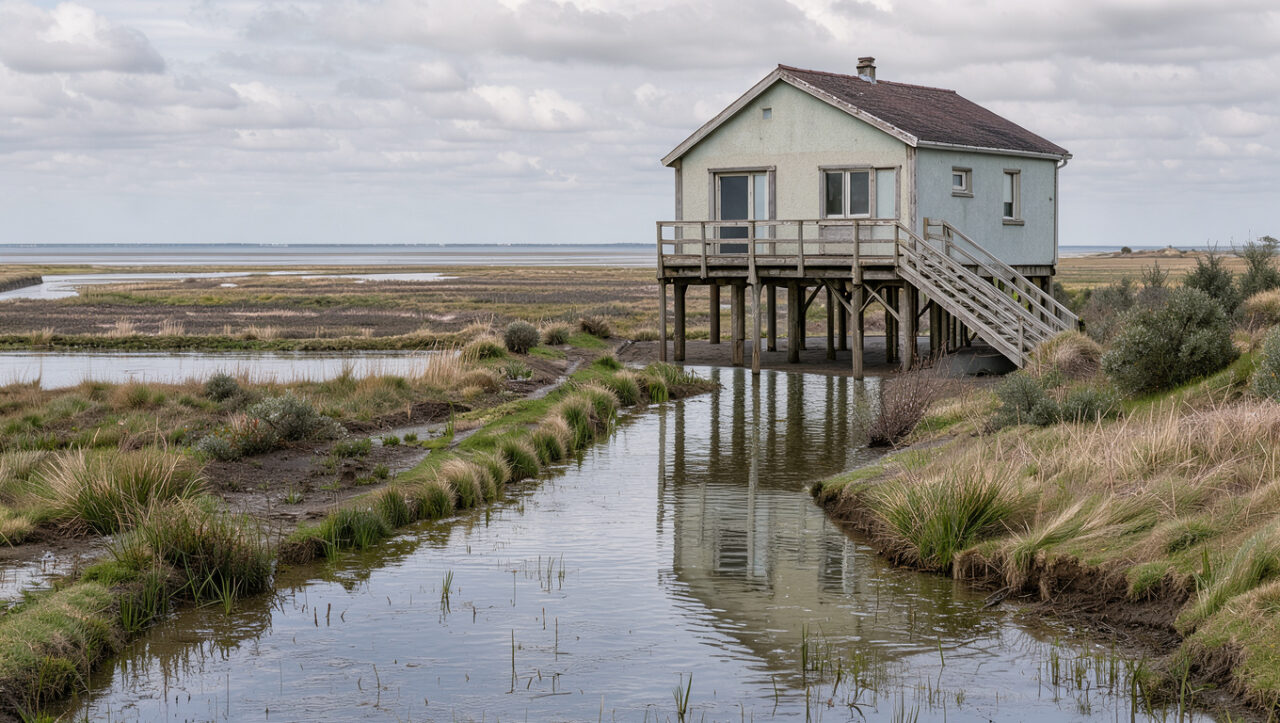
Le littoral de la Baie de Somme expose certains secteurs à des risques distincts : débordement de cours d’eau, ruissellement, remontée de nappe et submersion marine. La proximité de la mer ne suffit donc pas à qualifier un bien. Le niveau de risque se vérifie à l’échelle de la parcelle, avant l’offre d’achat.
Un logement situé dans un périmètre à risque peut se vendre et s’assurer. Son prix, ses possibilités de transformation et son usage futur doivent toutefois intégrer les règles d’urbanisme, le coût des protections et les sinistres passés.
Vérifiez chaque point avant de vous engager ↓
Identifier précisément le risque sur le bien
Le premier réflexe consiste à consulter Géorisques avec l’adresse exacte du bien. Le portail recense les risques naturels connus, les arrêtés de catastrophe naturelle et les plans de prévention applicables. Il donne un premier niveau d’information, à compléter par les documents de la commune.
À Saint-Valery-sur-Somme, Le Crotoy, Cayeux-sur-Mer ou dans les villages en retrait du littoral, les situations diffèrent d’une rue à l’autre. Une vue sur baie peut s’accompagner d’une exposition à la submersion ; un terrain éloigné du rivage peut subir le ruissellement ou une nappe haute.
Demandez en mairie le plan local d’urbanisme et le plan de prévention des risques d’inondation (PPRI) lorsqu’il existe. Le zonage fixe les interdictions et prescriptions : construction neuve, extension, clôture, niveau du plancher, matériaux ou stockage des équipements. Ces règles s’imposent au permis de construire comme à certains travaux sur l’existant.
Lire l’état des risques et l’historique des sinistres
Le vendeur doit remettre un état des risques à l’acquéreur dès la première visite si le bien se trouve dans une zone concernée. Ce document, établi depuis moins de six mois, est annexé à la promesse puis à l’acte de vente. Il mentionne notamment les plans de prévention, les risques naturels et les obligations éventuelles de travaux.
Le vendeur doit aussi déclarer les sinistres ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle ou technologique lorsqu’ils concernent le bien. Demandez les dates, la nature des dégâts, les factures de réparation et les photographies disponibles. Un épisode ancien n’a pas la même portée selon que les travaux ont traité la cause ou réparé uniquement les finitions.
L’état des risques complète les diagnostics immobiliers à vérifier avant l’achat. Il ne remplace ni une visite attentive après de fortes pluies, ni l’analyse des écoulements, des seuils de porte, des caves et des traces d’humidité.
Mesurer les effets sur les travaux et l’usage du logement
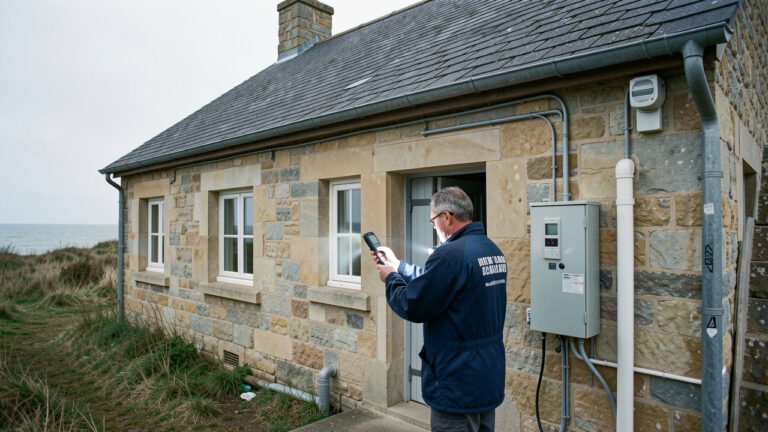
Un PPRI peut imposer de placer le tableau électrique, la chaudière ou les équipements sensibles au-dessus d’une cote définie. Il peut aussi encadrer l’aménagement d’un rez-de-chaussée, la création d’une chambre, l’ouverture d’un sous-sol ou l’extension d’une maison. Le service urbanisme peut préciser la règle applicable au projet envisagé.
Avant de signer, chiffrez les travaux déjà prescrits et ceux qui rendraient le logement plus résilient : clapets anti-retour, batardeaux, rehaussement d’équipements, revêtements adaptés ou évacuation des eaux. Vérifiez aussi l’accès au bien pendant une crue ou une marée exceptionnelle. Une dépendance, un garage ou un jardin peuvent être plus contraints que l’habitation elle-même.
Pour une maison de vacances, ces contraintes comptent dans le budget annuel et dans l’organisation des séjours. Les critères à étudier pour acheter une résidence secondaire en Baie de Somme incluent donc l’entretien, l’hivernage et la disponibilité du logement en cas d’alerte.
Assurance : obtenir une réponse écrite avant la promesse
La garantie catastrophe naturelle figure en principe dans les contrats multirisques habitation couvrant les biens assurables, sous réserve de la publication d’un arrêté reconnaissant l’état de catastrophe naturelle. Elle ne couvre pas tous les dommages liés à l’eau dans les mêmes conditions. Les franchises, plafonds, exclusions et garanties de prévention varient selon le contrat.
Interrogez plusieurs assureurs avant la signature et transmettez l’adresse, le type de bien et les sinistres connus. Demandez une proposition écrite précisant la cotisation, les garanties inondation et tempête, la franchise ainsi que les éventuelles mesures exigées. Un refus d’assurance ou une surprime modifie l’équilibre économique de l’achat.
Acheter en zone inondable en Baie de Somme : ce qu’il faut retenir
Le risque inondation n’exclut pas l’achat, mais il doit apparaître clairement dans la négociation et dans le projet de vie. Comparez le prix demandé avec des biens soumis à des contraintes comparables, en tenant compte des travaux, de l’assurance et de la revente. Un acquéreur futur fera les mêmes vérifications.
Conservez l’état des risques, les réponses de la mairie, les devis et les échanges avec l’assureur avant de lever les conditions suspensives. Pour un projet locatif, ajoutez les règles locales : la réglementation de la location saisonnière en Baie de Somme ne dispense jamais de respecter les prescriptions liées aux risques naturels.
- Consulter Géorisques avec l’adresse exacte du bien
- Demander en mairie le PLU et le PPRI
- Vérifier les interdictions et prescriptions du zonage
- Obtenir l’état des risques de moins de six mois
- Demander les preuves des sinistres et réparations passés
- Examiner les écoulements, seuils, caves et traces d’humidité
- Chiffrer les travaux prescrits et les protections nécessaires
- Vérifier l’accès au bien pendant une crue
- Obtenir des assureurs une proposition écrite détaillée
- Conserver les documents avant de lever les conditions suspensives
Je suis d’accord sur les vérifications, mais Géorisques reste parfois assez général. Pour une maison ancienne, comment savoir si les voisins ont eu de l’eau dans les pièces, sans se fier uniquement au vendeur ?
On a eu ce souci lors de visites vers Le Crotoy. L’état des risques était propre, mais un voisin nous a parlé d’eau dans le garage après de grosses pluies. Est-ce que l’assurance peut donner un historique, ou il faut demander directement en mairie ?