Acheter un bien en zone littorale en Baie de Somme : comprendre les risques de submersion avant de signer
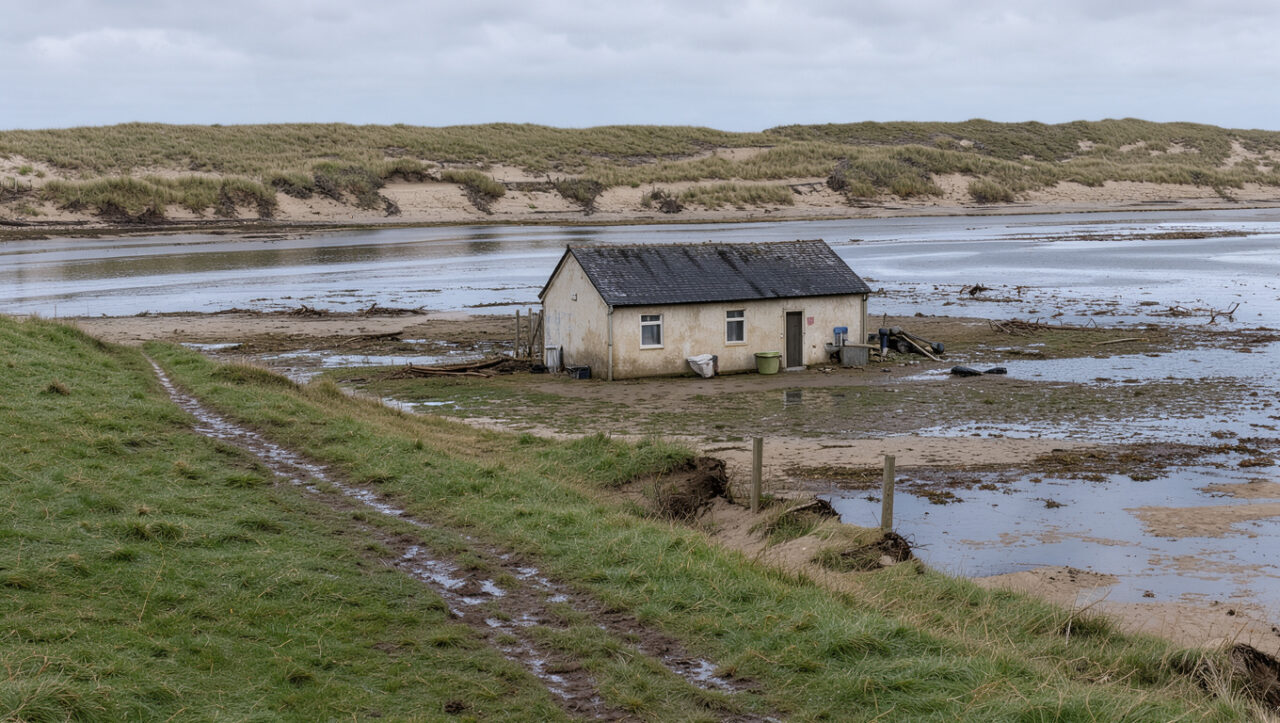
Le littoral de la Baie de Somme attire par son paysage, son marché de résidences secondaires et son potentiel locatif. Il impose aussi une lecture précise des risques naturels. Entre la mer, les bas-champs, les digues et les estuaires, deux maisons proches peuvent relever de contraintes très différentes.
La submersion marine correspond à une inondation temporaire par la mer lors d’une forte marée, d’une surcote et parfois de vagues. Elle se distingue de l’érosion du trait de côte, qui grignote durablement le rivage. Un bien éloigné de la plage peut donc rester exposé s’il se situe dans une zone basse.
Vérifiez chaque point avant de vous engager ↓
Localiser le bien avant d’évaluer son prix
Avant une offre, relevez l’adresse et la référence cadastrale du bien. La plateforme publique Géorisques permet d’identifier les aléas connus : submersion marine, inondation, recul du trait de côte ou mouvements de terrain. Cette première vérification ne remplace pas l’étude des documents locaux.
Demandez à la mairie le plan local d’urbanisme (PLU), ses annexes et le plan de prévention des risques applicable. Le zonage peut limiter une extension, interdire la reconstruction après sinistre ou prescrire une cote minimale pour les planchers. Ces règles comptent autant pour une maison ancienne que pour un terrain à bâtir.
Un projet de construction demande une analyse encore plus serrée. Le certificat d’urbanisme renseigne sur les règles applicables à une parcelle, sans garantir l’obtention ultérieure d’un permis. Pour cadrer cette étape, consultez aussi notre guide sur l’achat d’un terrain constructible en Baie de Somme.
Lire l’état des risques sans s’arrêter à une case cochée
Le vendeur doit remettre un état des risques et pollutions (ERP) lorsque le bien se trouve dans un secteur concerné. Ce document signale notamment les plans de prévention des risques et les sinistres ayant donné lieu à indemnisation au titre des catastrophes naturelles. Il doit être annexé à la promesse ou à l’acte de vente.
L’ERP a une date de validité de moins de six mois à la signature. Demandez-le dès la visite, puis vérifiez qu’il a été actualisé avant le compromis. La fiche officielle sur l’état des risques lors d’une vente précise les obligations du vendeur.
Interrogez aussi le propriétaire sur les entrées d’eau, les remontées par réseaux, les coupures d’accès et les travaux réalisés. Des photos datées, des factures de reprise d’étanchéité ou un rapport d’expert apportent des éléments plus concrets qu’une réponse générale. Consultez les voisins et observez le niveau des seuils, garages et caves.
Mesurer les effets sur les travaux et l’usage du bien
En zone exposée, les travaux doivent parfois intégrer des prescriptions : réseaux électriques placés en hauteur, matériaux moins sensibles à l’eau, clapets anti-retour, stockage hors sol ou accès sécurisé. Une rénovation lourde peut déclencher des exigences plus strictes que l’entretien courant. Le service urbanisme doit confirmer les règles avant de signer des devis.
Les ouvrages collectifs, comme les digues, réduisent certains aléas sans les supprimer. Leur présence ne vaut pas garantie absolue, car leur niveau de protection, leur entretien et le scénario étudié varient. Ne retenez donc jamais la seule formule « derrière la digue » pour apprécier le risque.
La question touche aussi la location saisonnière. Une fermeture temporaire, l’accès difficile ou des dégâts matériels peuvent affecter l’occupation et les revenus attendus. Les règles à prévoir sont détaillées dans notre dossier sur la location d’une résidence secondaire en Baie de Somme.
Assurance, budget et revente : les points à chiffrer
Sollicitez une estimation d’assurance habitation avant l’offre et lisez les franchises, exclusions et garanties annexes. Le régime Cat Nat intervient après la publication d’un arrêté reconnaissant l’état de catastrophe naturelle ; il ne couvre pas tous les dommages dans toutes les circonstances. Vérifiez aussi l’assurabilité des dépendances, du mobilier locatif et des équipements extérieurs.
Ajoutez au budget d’achat les travaux de réduction de vulnérabilité, les diagnostics, l’entretien courant et une marge pour les imprévus. Un prix affiché inférieur à celui d’un secteur voisin peut refléter une contrainte d’usage, de financement ou de revente. Ces éléments pèsent davantage si vous visez une résidence secondaire.
Une revente future suppose de transmettre les mêmes informations avec clarté. Conservez l’ERP, les autorisations d’urbanisme, les factures et les échanges relatifs aux sinistres. Cette traçabilité facilite l’analyse de l’acquéreur et limite les zones d’ombre lors de la négociation.
Risques de submersion immobilière en Baie de Somme : la méthode avant de s’engager
Rassemblez l’ERP à jour, le zonage du PLU, les prescriptions du plan de prévention des risques et l’historique du bien. Faites confirmer par écrit la faisabilité de vos travaux ou de votre changement d’usage. Si le dossier révèle une exposition forte, adaptez le prix, le projet et le calendrier de décision à cette contrainte.
La proximité de la mer ne suffit pas à qualifier un achat. L’altimétrie, les règles locales, l’état du bâti et le coût des adaptations dessinent le risque réel. Cette analyse préalable protège la cohérence du projet et la valeur d’usage du logement sur la durée.
- Relever l’adresse et la référence cadastrale du bien
- Identifier les aléas connus sur Géorisques
- Demander le PLU, ses annexes et le plan de prévention des risques
- Obtenir un ERP à jour avant le compromis
- Interroger le propriétaire sur les sinistres et entrées d’eau
- Observer les seuils, garages et caves lors de la visite
- Faire confirmer par écrit la faisabilité des travaux envisagés
- Estimer l’assurance et chiffrer les adaptations nécessaires
- Conserver les documents, factures et échanges relatifs aux sinistres