Acheter un immeuble de rapport en Baie de Somme : comment évaluer la rentabilité et les contraintes du projet
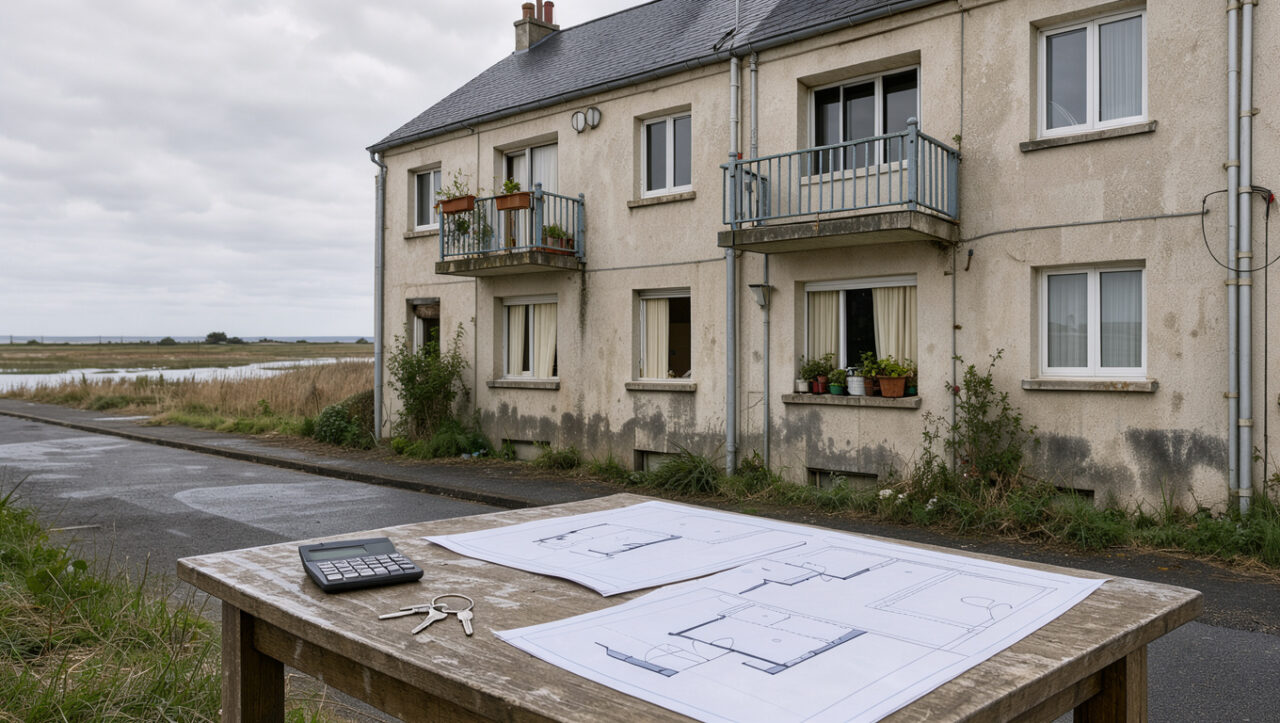
Un immeuble de rapport en Baie de Somme réunit plusieurs logements sous une même propriété. L’opération peut associer locations à l’année, meublés de tourisme ou, plus rarement, un local commercial en rez-de-chaussée. Chaque formule produit des revenus, des charges et des contraintes de gestion très différents.
À Saint-Valery-sur-Somme, Le Crotoy ou Cayeux-sur-Mer, l’attrait touristique soutient les locations de courte durée. Abbeville, Rue ou les bourgs de l’arrière-pays répondent davantage à une demande locative permanente. Avant toute offre, il faut donc définir le modèle de location lot par lot.
Validez chaque point avant de signer ↓
Partir des loyers réellement atteignables
La rentabilité brute se calcule en rapportant les loyers annuels hors charges au prix global de l’opération : prix d’achat, frais d’acquisition, travaux et honoraires compris. Un immeuble affiché à 400 000 euros, auquel s’ajoutent 40 000 euros de frais et 60 000 euros de travaux, représente un coût de 500 000 euros. Avec 36 000 euros de loyers annuels, le rendement brut atteint 7,2 %.
Ce premier ratio ne suffit pas à apprécier le projet. Il faut retirer la taxe foncière, les assurances, l’entretien courant, la vacance, les impayés éventuels, les frais de gestion et le renouvellement du mobilier. La rentabilité nette dépend aussi du mode de financement et de la fiscalité du propriétaire.
Comparer location longue durée et location saisonnière
Un meublé touristique peut générer un chiffre d’affaires élevé pendant les vacances et les week-ends. Il subit aussi des périodes creuses, des coûts de ménage, de linge, de plateformes, d’énergie et une gestion soutenue. Une prévision doit retenir un taux d’occupation prudent, fondé sur plusieurs mois et non sur les seules semaines d’été.
La location nue ou meublée à l’année apporte en général une recette mensuelle plus stable et moins de rotation. Le niveau de loyer doit être comparé aux logements semblables disponibles dans la commune, à leur état, à leur performance énergétique et à la présence d’un extérieur ou d’un stationnement. Un investissement en studio en Baie de Somme permet aussi d’observer les écarts entre petits lots et logements familiaux.
Vérifier la composition juridique et technique de l’immeuble
Le nombre de portes visibles ne correspond pas toujours au nombre de logements légalement louables. Il convient de contrôler les compteurs, les baux en cours, les surfaces, les autorisations d’urbanisme et la désignation des lots dans le titre de propriété. La création antérieure de studios ou de combles aménagés mérite une attention particulière.
La visite doit porter sur la toiture, les murs, les planchers, l’humidité, les réseaux d’eau et d’électricité, le chauffage et l’évacuation des eaux usées. Dans un immeuble ancien, un défaut sur une partie commune peut concerner tous les logements. Les devis de travaux doivent distinguer l’urgence, la remise en location et l’amélioration du confort.
Le diagnostic de performance énergétique pèse directement sur le calendrier d’investissement. Les logements classés G ne peuvent plus être proposés à la location depuis le 1er janvier 2025 ; l’interdiction concernera les classes F en 2028 puis E en 2034. Les règles applicables sont détaillées par Service-Public.fr.
Intégrer les règles propres au littoral et aux communes
En Baie de Somme, le risque de submersion, d’inondation ou de retrait-gonflement des argiles doit être examiné avant l’achat. L’adresse peut être consultée sur Géorisques, puis complétée par la lecture du plan local d’urbanisme et des éventuelles servitudes. Ces éléments influent sur les travaux, l’assurance et la valeur de revente.
Le passage d’un logement à la location meublée touristique peut exiger une déclaration en mairie, selon la commune et la situation du bien. La taxe de séjour, les règles de changement d’usage lorsqu’elles existent et les obligations de sécurité doivent être vérifiées localement. Le fonctionnement concret d’un meublé est détaillé dans ce guide sur la location saisonnière en Baie de Somme.
Choisir un cadre fiscal cohérent avec l’exploitation
Les loyers d’une location nue relèvent des revenus fonciers. Les locations meublées relèvent des bénéfices industriels et commerciaux, avec des règles distinctes pour les régimes micro et réel. Le choix du régime dépend du montant des recettes, des charges déductibles et de la stratégie de détention ; il se prépare avant la première mise en location.
Une simulation doit inclure l’impôt, les prélèvements sociaux, la taxe foncière, la comptabilité éventuelle et les travaux non déductibles immédiatement. La structure d’achat, en nom propre ou par société, modifie aussi les obligations et la sortie du patrimoine. Un expert-comptable ou un notaire peut chiffrer ces conséquences à partir du projet précis.
Immeuble de rapport en Baie de Somme : les points à retenir
Un bon dossier repose sur des loyers justifiés, un budget travaux documenté et une vacance plausible. Il doit aussi prévoir une réserve pour les réparations des parties communes et les aléas de chantier. Le rendement annoncé dans une annonce constitue un point de départ, jamais un résultat acquis.
L’emplacement doit correspondre à la cible locative retenue : séjour touristique, logement de salariés, résidence principale ou modèle mixte. Le contrôle des baux, des diagnostics, de l’urbanisme et du risque littoral sécurise l’analyse avant le compromis. Cette méthode permet de comparer des immeubles de tailles et de communes différentes sur une base cohérente.
- Définir le modèle de location lot par lot
- Estimer les loyers annuels hors charges réellement atteignables
- Intégrer frais d’acquisition, travaux et honoraires au coût global
- Prévoir taxe foncière, assurances, vacance et frais de gestion
- Comparer les loyers avec des logements semblables dans la commune
- Contrôler compteurs, baux, surfaces et titre de propriété
- Examiner toiture, humidité, réseaux, chauffage et évacuation des eaux
- Vérifier les diagnostics et la classe énergétique des logements
- Consulter les risques littoraux, le PLU et les servitudes
- Simuler fiscalité, prélèvements sociaux et charges déductibles



Sujet passionnant, surtout dans la Baie !