Acheter un local commercial en Baie de Somme : emplacement, saisonnalité et potentiel de rentabilité
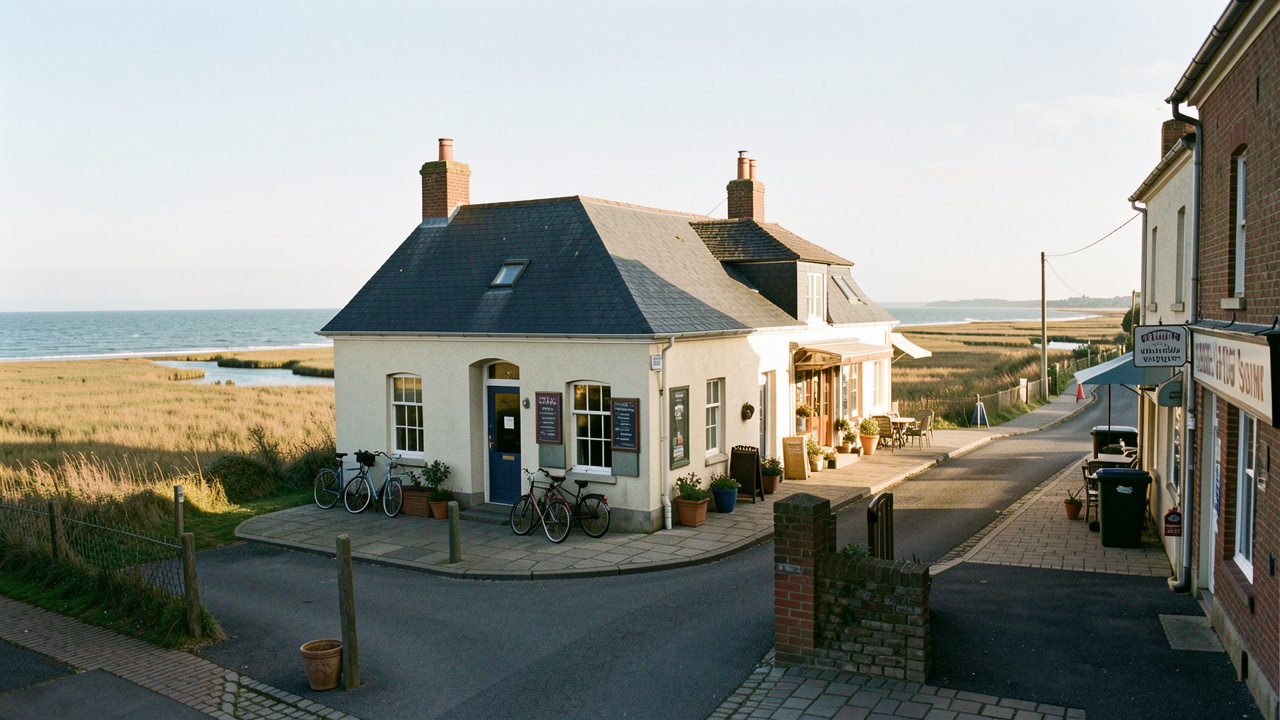
Acheter un local commercial en Baie de Somme suppose d’abord de distinguer les murs du fonds de commerce. Les murs sont le bien immobilier ; le fonds regroupe notamment la clientèle, l’enseigne, le matériel et le droit au bail. Un local peut être vendu libre, loué à un commerçant ou assorti d’un fonds : ces trois situations ne se valorisent pas de la même façon.
Le prix affiché ne suffit donc pas à évaluer l’opération. La qualité de l’emplacement, la solidité du locataire, les clauses du bail, les travaux et la dépendance à la fréquentation touristique fixent le revenu réel et le risque de vacance.
Passez en revue les points avant signature ↓
Observer l’emplacement au-delà de l’adresse
Saint-Valery-sur-Somme, Le Crotoy, Cayeux-sur-Mer ou Fort-Mahon-Plage concentrent les flux de visiteurs, surtout pendant les vacances scolaires et les week-ends. Un emplacement proche du front de mer peut attirer, mais une rue piétonne, une place de marché, un parking public ou un accès vélo peuvent compter davantage selon l’activité visée.
Il faut visiter le secteur à plusieurs moments : un samedi de juillet, un jour de pluie, hors saison et en fin de journée. Ce relevé permet de mesurer le passage à pied, la circulation, la visibilité de la vitrine et la part de commerces ouverts toute l’année. Une forte affluence estivale ne garantit pas un chiffre d’affaires régulier de novembre à mars.
Vérifier la zone de chalandise
Un commerce de proximité dépend de la population permanente, des résidences secondaires et des visiteurs. Une boutique de souvenirs, une restauration rapide ou une location de cycles n’ont pas les mêmes besoins qu’une pharmacie, un cabinet paramédical ou un artisan. L’offre déjà présente dans un rayon de quelques minutes à pied donne une première lecture de la concurrence.
Étudiez aussi les projets locaux : réfection de voirie, modification du stationnement, création d’une promenade, travaux sur le réseau ou évolution des sens de circulation. Ces décisions peuvent améliorer la visibilité d’un local ou, à l’inverse, réduire son accessibilité pendant plusieurs mois.
La saisonnalité doit entrer dans le calcul du loyer
En Baie de Somme, la fréquentation touristique peut soutenir les activités de loisirs, de restauration, d’hébergement ou de vente saisonnière. Elle rend aussi certains locataires plus fragiles lorsque l’essentiel de leur activité se concentre sur quelques mois. Le propriétaire des murs doit tester la capacité du commerce à payer son loyer durant la basse saison.
Demandez les derniers bilans du preneur lorsque le local est occupé, avec son accord dans le cadre de la vente. Comparez le chiffre d’affaires mensuel, la durée d’ouverture, le poids des charges et les éventuelles fermetures hivernales. Pour un local vacant, construisez plusieurs hypothèses de loyer et de délai de relocation, dont un scénario prudent avec une année incomplète.
La rentabilité brute se calcule en divisant le loyer annuel hors taxes et hors charges par le coût total d’acquisition. Ce coût comprend le prix des murs, les frais d’acte, les honoraires éventuels et les travaux immédiats.
La rentabilité nette doit ensuite intégrer la taxe foncière restant à la charge du bailleur, l’assurance propriétaire, les travaux non récupérables, les périodes sans locataire et la gestion. Les frais de notaire en Baie de Somme doivent figurer dès le plan de financement, car ils réduisent le rendement de départ.
Lire le bail commercial avant de valoriser les murs
Un bail commercial dure en principe neuf ans, avec une faculté de résiliation triennale pour le locataire dans de nombreux cas. Il encadre le loyer, son indexation, la répartition des charges, la destination des lieux et les conditions de renouvellement. Le régime du bail commercial donne au locataire une protection qui pèse directement sur la valeur des murs.
La clause de destination mérite une lecture précise. Un local autorisé pour « tous commerces » offre davantage de souplesse à la relocation qu’un local limité à une activité très étroite. Vérifiez aussi si le bail prévoit une TVA sur le loyer, un dépôt de garantie, une caution personnelle et une clause résolutoire en cas d’impayé.
Charges, travaux et révision du loyer
L’état récapitulatif des charges et l’inventaire annexé au bail indiquent ce qui reste à la charge du bailleur. Toiture, façade, mise aux normes ou gros travaux de copropriété peuvent peser lourd sur un petit local. Les trois derniers décomptes, les procès-verbaux d’assemblée générale et le diagnostic technique évitent de fonder le rendement sur un loyer théorique.
Contrôlez l’indice prévu pour la révision : l’indice des loyers commerciaux concerne en principe les activités commerciales et artisanales, tandis que l’indice des loyers des activités tertiaires vise d’autres usages. Une indexation cohérente ne supprime pas le risque de négociation si le commerce traverse une période difficile.
Urbanisme, accessibilité et contraintes d’exploitation
Avant la signature, consultez le plan local d’urbanisme, les servitudes et les risques liés à l’adresse. En secteur côtier, les règles peuvent encadrer une enseigne, une terrasse, un changement de destination, des travaux de façade ou la pose d’équipements extérieurs. Une autorisation de copropriété peut aussi être requise.
Le local accueillant du public doit répondre aux règles applicables aux établissements recevant du public, notamment en matière d’accessibilité et de sécurité incendie. L’état des sanitaires, des dégagements, de l’électricité, de l’extraction et de la ventilation doit correspondre à l’activité autorisée. Une activité de restauration exige souvent des travaux plus lourds qu’une boutique sans cuisson.
Si le projet prévoit du stockage ou une activité artisanale, l’accès des livraisons, la hauteur sous plafond et les nuisances sonores deviennent déterminants. Pour comparer un actif destiné à une activité logistique légère, les critères d’un entrepôt en Baie de Somme éclairent les besoins d’accès et de surface.
Local commercial : sécuriser l’achat avant la signature
Une offre d’achat peut prévoir des conditions sur l’obtention du financement, la remise du bail et l’absence de travaux ou procédures non révélés. Faites relire les actes par le notaire et, selon le projet, par un professionnel du droit commercial. Les diagnostics, l’état des risques, les titres de propriété et les documents de copropriété complètent l’analyse.
Un bon local commercial en Baie de Somme réunit un usage compatible avec le quartier, un accès simple, un loyer soutenable et des charges lisibles. L’achat gagne en solidité lorsque le scénario reste viable hors saison touristique et après prise en compte de tous les coûts de détention.
- Distinguer les murs du fonds de commerce
- Visiter le secteur en saison et hors saison
- Mesurer le passage, la visibilité et l’accessibilité
- Étudier la concurrence et les projets locaux
- Analyser les bilans et charges du locataire
- Construire un scénario prudent de relocation
- Relire le bail, ses charges et sa destination
- Contrôler urbanisme, diagnostics et documents de copropriété
- Prévoir des conditions dans l’offre d’achat
- Faire relire les actes par le notaire